
Exposé, Rent Roll und Betriebskostenaufstellung zeigen die Zahlen des Verkäufers. Mit dem Eigentümerwechsel ändern sich in Florida gleich mehrere davon: die Grundsteuer, die Versicherung und die Frage, wie viel Geld tatsächlich frei verfügbar ist. Ein Zwischenstand aus einer unserer Anlagen.
Als Whitestone Capital Ende Oktober 2025 gemeinsam mit einem Family Office eine Wohnanlage in Florida übernahm, stand als Erstes das Dach auf der Liste. Mehrere Dächer waren undicht, es gab erste Feuchtigkeitsschäden. Dazu kam ein Anforderungskatalog des Kreditgebers: welche Arbeiten in den ersten 90 Tagen erledigt sein mussten und welche im Lauf der ersten Jahre.
Bis Februar 2026 waren Dächer und Dachrinnen erneuert und die dringenden Reparaturen abgeschlossen. Als Nächstes waren die Außenanlagen dran. Die Belegung lag bei der Übernahme bei rund 84 Prozent, im Februar bei rund 96 Prozent. Der Businessplan rechnet für das erste Jahr mit durchschnittlich 93 Prozent; ob dieser Jahresschnitt erreicht wird, zeigt sich am Ende des Jahres.
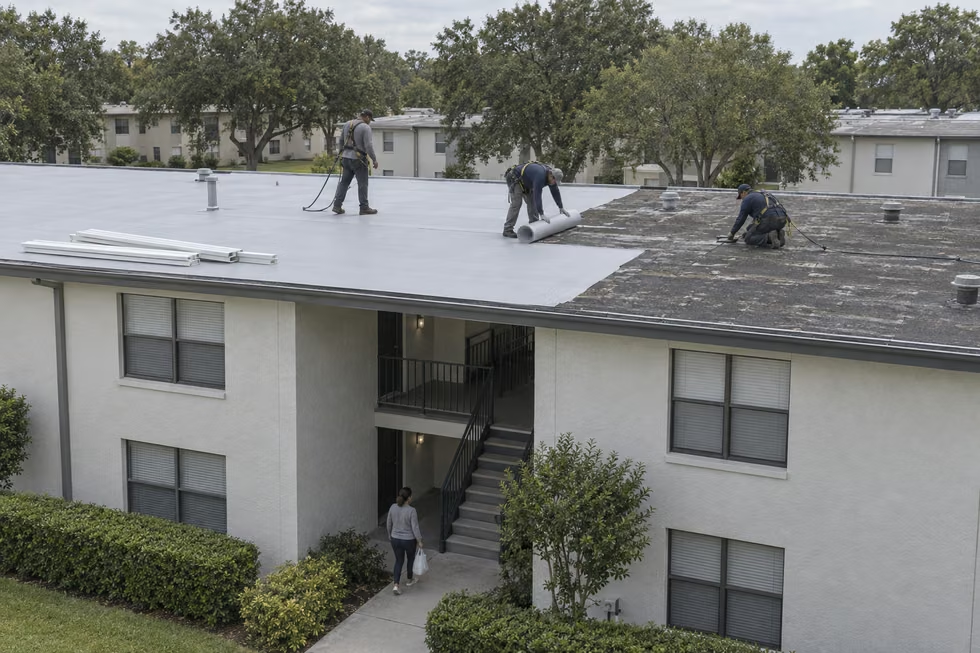
Im Businessplan steht ein Budget. Vor Ort muss die Arbeit neben der laufenden Vermietung organisiert werden.
Das sind die sichtbaren Fortschritte. Weniger sichtbar ist, was sich mit dem Eigentümerwechsel auf der Zahlenseite verschoben hat.
Investoren aus Deutschland unterschätzen das leicht, weil ein Verkauf dort weder die Grundsteuer neu festsetzt noch die Gebäudeversicherung beendet; die Police geht nach dem Versicherungsvertragsgesetz sogar automatisch auf den Käufer über. In Florida ist beides anders.
Wie wir Annahmen vor dem Kauf prüfen, haben wir im Beitrag über Off-Market-Angebote und Due Diligence beschrieben. Hier geht es um das, was danach kommt.
Die neue Grundsteuer kommt mit einem Jahr Verspätung
Florida deckelt bei Wohnanlagen ab zehn Einheiten den jährlichen Anstieg des steuerlichen Werts: Für alle Abgaben außer denen der Schulbezirke darf er um höchstens 10 Prozent pro Jahr steigen. Hält ein Eigentümer eine Anlage lange, während die Marktwerte schneller steigen, liegt seine Steuerbasis irgendwann deutlich unter dem Marktwert.
Diese Differenz ist ein Vorteil des Verkäufers, und sie endet mit dem Verkauf. Nach § 193.1555 der Florida Statutes wird die Anlage zum 1. Januar nach dem Eigentümerwechsel mit ihrem vollen Marktwert angesetzt. Diesen Wert stellt der Property Appraiser des Countys fest; der Kaufpreis ist dafür ein wichtiger Anhaltspunkt, wird aber um die üblichen Verkaufs- und Finanzierungskosten bereinigt.
Für eine Anlage, die im Oktober 2025 den Eigentümer gewechselt hat, bedeutet das: Neu bewertet wird zum 1. Januar 2026, der Steuerbescheid kommt im November 2026. Fast ein Jahr lang zahlt der Käufer also noch auf der Basis des Verkäufers. Die Betriebskosten der ersten Monate sehen deshalb besser aus, als sie auf Dauer sein werden.
Ein Rechenbeispiel mit angenommenen Werten: Lag der steuerliche Wert für die nichtschulischen Abgaben beim Verkäufer wegen der Deckelung bei 20 Mio. US-Dollar und setzt der Property Appraiser nach dem Kauf 25 Mio. US-Dollar an, steigt die Grundsteuer bei zusammengenommen 12 Mills um 60.000 US-Dollar im Jahr. Ein Mill ist ein Dollar Steuer je 1.000 Dollar steuerpflichtigen Werts.
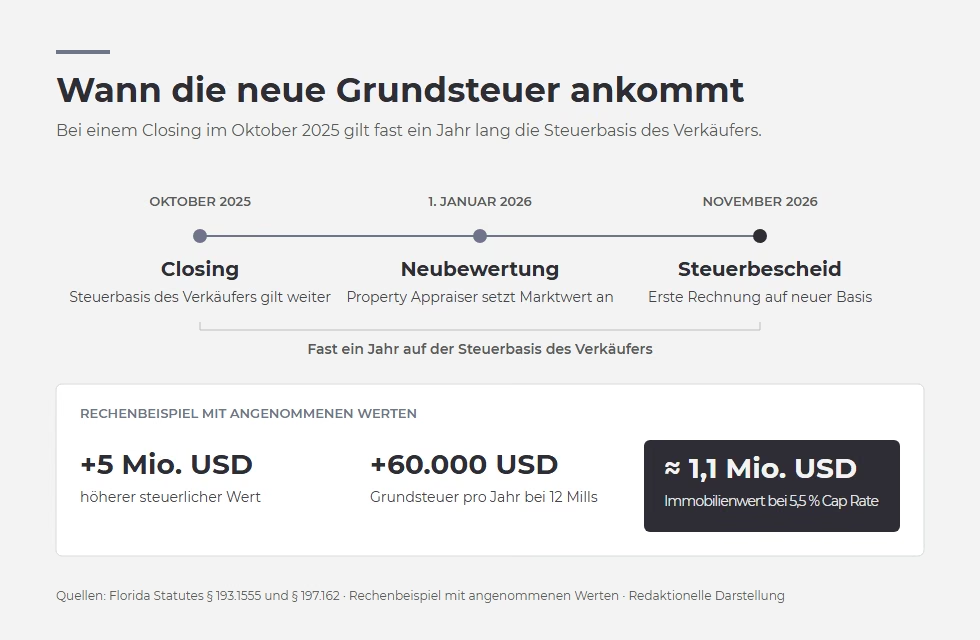
Die ersten Betriebskosten nach dem Kauf zeigen noch die Grundsteuer des Verkäufers.
Das NOI sinkt um denselben Betrag. Bei einer Cap Rate von 5,5 Prozent entspricht das rechnerisch rund 1,1 Mio. US-Dollar Immobilienwert, und im Exposé taucht dieser Betrag nirgends auf, weil der Verkäufer ihn nie bezahlt hat.
Ein belastbarer Businessplan rechnet die Grundsteuer deshalb vom erwarteten neuen Wert her und nicht vom letzten Bescheid des Verkäufers.
Die Versicherung beginnt beim Käufer von vorn
Mit dem Closing braucht der Käufer eine eigene Police, und der Kreditgeber verlangt sie in der Regel als Voraussetzung für die Auszahlung. Die Prämie, die der Verkäufer zuletzt gezahlt hat, ist dafür bestenfalls ein Anhaltspunkt. In Florida entscheidet über das Risiko für den Cashflow aber weniger die Prämie als der Selbstbehalt.
Bei Policen für gewerbliche Wohnimmobilien darf der Hurrikan-Selbstbehalt nach § 627.701 der Florida Statutes bis zu 10 Prozent des versicherten Werts betragen. Bei einer Anlage mit 40 Mio. US-Dollar Versicherungswert und einem Selbstbehalt von 5 Prozent trägt der Eigentümer die ersten 2 Mio. US-Dollar eines Sturmschadens selbst.

Die Police entscheidet mit darüber, wie viel Liquidität nach einem Sturm verfügbar sein muss.
Versicherer müssen außerdem zwei Varianten anbieten: einen Selbstbehalt, der einmal pro Jahr gilt, und einen, der für jeden Hurrikan neu anfällt. Das klingt nach Kleingedrucktem, bis man sich an 2004 erinnert, als vier Hurrikane Florida innerhalb von sechs Wochen trafen. Mit der Variante pro Sturm wären in diesem Rechenbeispiel mehrfach bis zu 2 Mio. US-Dollar fällig geworden.
Auch die Mietausfallversicherung hat Grenzen. Nach den Erläuterungen der Versicherungsbehörde Floridas ersetzt eine Betriebsunterbrechungsdeckung Einkommensausfälle nur für einen festgelegten Zeitraum und nur nach einem versicherten Schaden. Eine Wohnung, die nach einem Wasserschaden drei Monate länger leer steht als gedeckt, kostet Miete, die niemand erstattet.
Für den Businessplan heißt das: Der Selbstbehalt gehört als Dollarbetrag in die Liquiditätsplanung, nicht als Prozentzahl in die Versicherungsunterlagen.
Geld auf dem Konto, das nicht frei verfügbar ist
Bei unserer Anlage legte der Kreditgeber fest, welche Arbeiten bis wann erledigt sein mussten. Solche Anforderungskataloge regeln häufig auch, wie viel Geld dafür vorab auf einem Konto hinterlegt wird und wann es wieder freigegeben wird.
Die Regeln von Freddie Mac sehen für vorrangige Reparaturen zweckgebundene Reparaturkonten vor; das Geld fließt erst zurück, wenn die Arbeiten nachgewiesen sind. Welche Bedingungen im Einzelfall gelten, steht im jeweiligen Darlehensvertrag.
Auf dem Kontoauszug der Anlage sieht dieses Geld aus wie Liquidität. Für den laufenden Betrieb steht es nicht zur Verfügung. Dasselbe gilt für die Kautionen und im Voraus gezahlten Mieten, die beim Eigentümerwechsel nach § 83.49 der Florida Statutes samt Zuordnung zu den einzelnen Mietern an den neuen Eigentümer übergehen. Sie gehören wirtschaftlich den Mietern.
Eine dritte Bindung kann der Kreditvertrag selbst auslösen. Sinkt die Schuldendienstdeckung unter eine vereinbarte Schwelle, leiten viele Darlehensverträge mit Cash-Management-Klausel die Mieteinnahmen auf ein vom Kreditgeber kontrolliertes Konto um.
Ob der Überschuss nach Betriebskosten und Schuldendienst dort festgehalten wird, regelt die sogenannte Cash-Trap-Bestimmung. Die Unterscheidung zwischen Umleitung und Zurückhaltung von Mitteln entscheidet in solchen Phasen darüber, ob überhaupt ausgeschüttet werden kann, auch wenn das NOI positiv ist.
Wie genau man solche Verträge lesen muss, zeigte sich bei einer unserer Finanzierungen über einen Bridge-Kreditgeber. Unser Asset Management hatte die Exit Fee aus dem Darlehensvertrag herausverhandelt. Als sie später trotzdem in Rechnung gestellt wurde, genügte der Hinweis auf den unterschriebenen Vertrag.
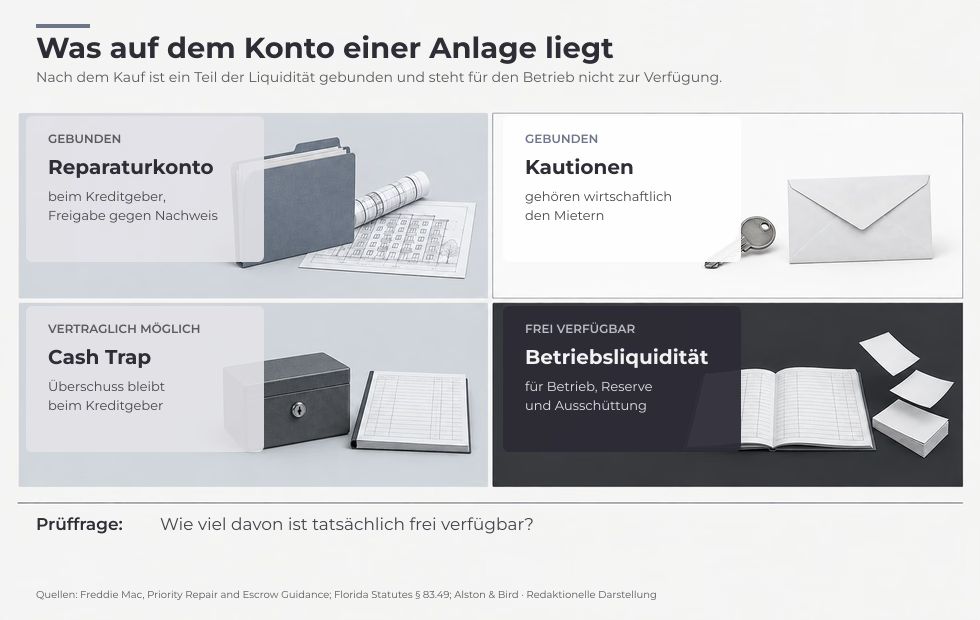
Der Kontostand einer Anlage sagt wenig darüber, wie viel Geld für Betrieb und Ausschüttung tatsächlich frei ist.
Die Belegung steigt schneller als der Cashflow
Von rund 84 auf rund 96 Prozent in etwa vier Monaten ist ein deutlicher Sprung. In derselben Zeit wurden die dringenden technischen Arbeiten erledigt. Als Nächstes sind die Außenanlagen dran, denn sie sind das Erste, was Mietinteressenten bei einer Besichtigung sehen.
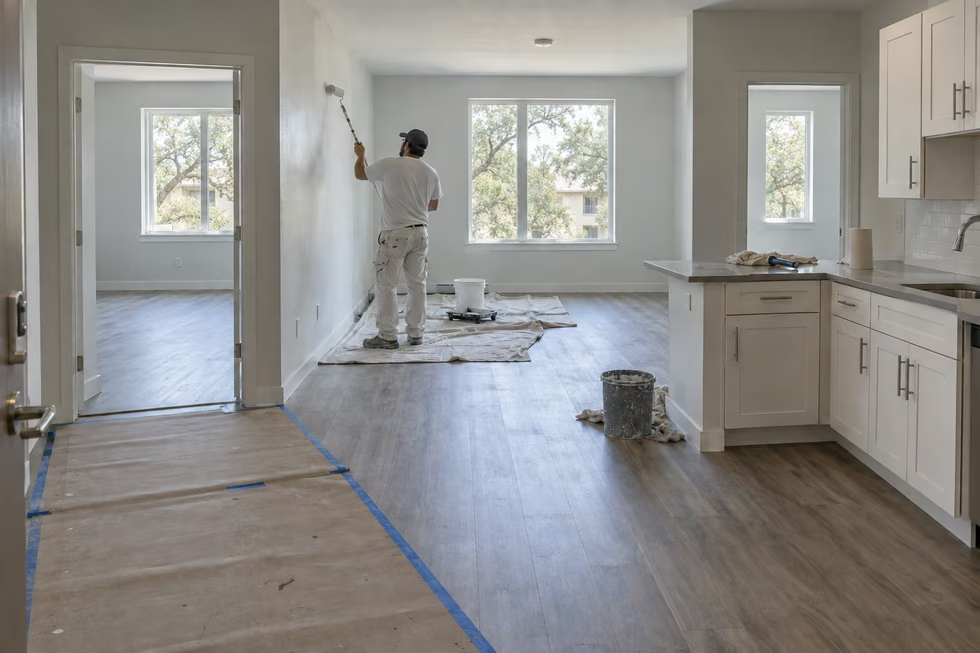
Eine modernisierte Wohnung bringt erst dann mehr Ertrag, wenn ein Mietvertrag zu den erwarteten Konditionen zustande kommt.
Der Businessplan rechnet für das erste Jahr mit durchschnittlich 93 Prozent. Ob der Sprung wirtschaftlich trägt, zeigen die Konditionen der neuen Mietverträge und die Miete, die tatsächlich eingeht. Den Unterschied zwischen physischer und wirtschaftlicher Belegung haben wir an anderer Stelle ausführlich erklärt.
Hinzu kommt eine Frage, die in keinem Exposé steht: wann die Mietverträge enden. Laufen bei einer Anlage mit 250 Wohnungen 50 Verträge im selben Monat aus, droht Leerstand auf einen Schlag. Wir bieten Mietern deshalb unterschiedliche Laufzeiten an, etwa 10, 12 oder 16 Monate, jeweils zu eigenen Mieten; gesteuert wird das inzwischen KI-gestützt.
In Florida ist das mehr als eine Formalie. 2024 wurden in den USA rund 608.000 Mehrfamilienwohnungen fertiggestellt, so viele wie seit 1986 nicht mehr, knapp die Hälfte davon im Süden. Neue Anlagen gewinnen ihre ersten Mieter häufig mit mietfreien Wochen, und Bestandsanlagen stehen in direktem Wettbewerb mit ihnen.
Ein mietfreier Monat bei einem Zwölfmonatsvertrag senkt die effektive Miete um gut 8 Prozent, auch wenn im Vertrag die volle Miete steht. Kreditgeber unterscheiden deshalb zwischen stabilisierter Belegung und stabilisiertem Betrieb, so etwa Freddie Mac in seiner Anleitung zur Bewertung noch nicht stabilisierter Mehrfamilienhäuser.
Für Investoren ist das der bessere Maßstab als eine einzelne Prozentzahl: Erst wenn Belegung, vereinnahmte Mieten und Kosten über mehrere Monate zusammenpassen, trägt die Entwicklung.
Was im Reporting des ersten Jahres stehen sollte
Wenn Sie als Investor wissen wollen, wie sich Ihre Anlage im ersten Jahr entwickelt, brauchen Sie keine Meldung über jede ausgetauschte Dachrinne. Ein regelmäßiger Plan-Ist-Abgleich reicht, wenn er die Stellen zeigt, an denen sich die Zahlen mit dem Kauf verschoben haben:
- Grundsteuer: auf Basis des erwarteten neuen Bescheids, nicht des letzten Bescheids des Verkäufers;
- Versicherung: Prämie und Selbstbehalt der neuen Police, der Selbstbehalt als Dollarbetrag, und die Reserve, die dafür vorgehalten wird;
- Liquidität: getrennt nach frei verfügbar, beim Kreditgeber gebunden und Kautionen der Mieter;
- Mieten: vertraglich vereinbart und tatsächlich vereinnahmt, über mehrere Monate und einschließlich Zugeständnissen bei Neuvermietungen.
Für ein Family Office kommt ein Punkt hinzu, den wir im Beitrag über Family Offices und Immobilieninvestments ausführlicher behandeln: Das Investment soll innerhalb eines größeren Vermögens eine bestimmte Aufgabe erfüllen. Werden laufende Ausschüttungen erwartet, muss im Bericht erkennbar sein, welche Zahl bereits verdienter Ertrag ist und welche eine Annahme für spätere Jahre.
Bei unseren Anlagen können Investoren darüber hinaus selbst ins Verwaltungssystem schauen. Sie erhalten eine Leseberechtigung und sehen dort jeden Vorgang: ob und wann ein Mieter gezahlt hat und jede Rechnung mit hinterlegtem Beleg, vom Poolservice bis zur Wandfarbe.
Was die ersten Monate zeigen
Bei unserer Anlage sind die Dächer dicht, die Fristen des Kreditgebers für die ersten 90 Tage erfüllt und die Wohnungen gut belegt. Das ist ein ordentlicher Zwischenstand. Ob daraus der geplante Cashflow wird, entscheidet sich an den Stellen, die im Exposé des Verkäufers nicht vorkommen konnten: am neuen Grundsteuerbescheid, an der eigenen Versicherungspolice und an der Frage, wie viel Liquidität wirklich frei ist.
Das ist die Arbeit eines Operators. Whitestone steuert bei seinen Anlagen Asset Management, Property Management und Investitionen vor Ort und investiert eigenes Kapital in dieselben Transaktionen wie seine Investoren. Unsere Investoren sehen deshalb die Zahlen, mit denen wir die Anlage selbst führen, einschließlich der Abweichungen vom Plan.
Ein Ankauf wird nicht am Closing-Tag gut, sondern in den Monaten danach, spätestens im November, wenn der erste eigene Grundsteuerbescheid kommt.